Les anomalies DSN se corrigent d’autant plus facilement qu’elles sont détectées tôt : avant l’envoi, dans le logiciel de paie, et agent par agent. C’est le rôle des contrôles métiers intégrés, qui complètent les contrôles techniques de la norme. L’enjeu s’est renforcé en 2026 : depuis mi-2026, l’Urssaf peut corriger elle-même certaines anomalies restées sans réponse, via la DSN de substitution.

Pour les services paie des collectivités et établissements publics, la DSN reste pourtant un exercice à risque. Codes d’erreur techniques, paramétrages multiples, comptes rendus à analyser : le temps passé à comprendre une anomalie dépasse souvent celui de sa correction. Cet article fait le point sur les échéances, les sources d’anomalies, un indicateur simple pour mesurer la qualité des déclarations, et l’apport des contrôles métiers intégrés à la paie.

Qu’est-ce que la DSN et quelles sont ses échéances ?

La déclaration sociale nominative (DSN) est un fichier mensuel produit à partir de la paie. Elle transmet en un seul envoi les données de rémunération, de cotisations et d’événements (arrêts, fins de contrat) de chaque agent aux organismes sociaux. Les employeurs publics y sont soumis comme les employeurs privés.

La date limite de dépôt dépend de l’effectif de l’employeur (Service-Public.gouv.fr, mis à jour le 4 mai 2026) :

Effectif Date limite de la DSN mensuelle
50 salariés et plus le 5 du mois suivant la période de paie
Moins de 50 salariés le 15 du mois suivant la période de paie

Lorsque l’échéance tombe un jour férié ou non ouvré, elle est reportée au jour ouvrable suivant. Une erreur repérée avant l’échéance peut être corrigée par une DSN « annule et remplace », de préférence avant minuit la veille de l’échéance ; à défaut, la correction se fait dans la DSN du mois suivant (net-entreprises.fr).

À retenir : la fenêtre de correction est courte. Plus les anomalies sont repérées tôt dans le cycle de paie, moins elles se reportent sur les mois suivants.

Pourquoi les anomalies DSN pèsent-elles autant sur les services paie ?

Les anomalies DSN concentrent une large part des difficultés de paie. Une analyse de 10 071 tickets d’assistance Eksaé (2023-2026) montre que près de 37 % des incidents liés à la paie portent sur la DSN (Eksaé). Parmi eux :

  • 61 % concernent des anomalies bloquantes et des rejets de norme ;
  • 27 % portent sur le montant net social et les retours de l’Urssaf ;
  • 12 % relèvent de la DSN événementielle et du paramétrage technique.

Ces chiffres sont issus de tickets d’assistance de support Eksaé et sont donc à interpréter avec prudence. Ils confirment néanmoins un constat de terrain : la difficulté tient moins à la correction qu’à la compréhension de l’anomalie. Un code de contrôle technique indique qu’une donnée est incohérente, rarement pourquoi, ni dans quel paramètre de paie se trouve l’origine.

Le calendrier de rattrapage s’est par ailleurs resserré. Chaque année en mars, l’Urssaf adresse un compte rendu métier (CRM) de rappel listant les anomalies non corrigées de l’année précédente. L’employeur doit les corriger, ou s’y opposer de manière motivée, au plus tard à la deuxième échéance déclarative qui suit. Passé ce délai, la DSN de substitution, lancée mi-2026 pour le régime général, permet à l’Urssaf de corriger elle-même certaines données qui conditionnent les droits retraite (net-entreprises.fr). Pour 2026, seules les anomalies d’assiette plafonnée sont concernées (net-entreprises.fr) ; le périmètre a vocation à s’élargir.

À lire également : DSN : 37 % des incidents liés à la paie concentrés sur les déclarations sociales nominatives

À retenir : une anomalie non corrigée dans l’année revient au printemps suivant, et peut désormais être corrigée par l’Urssaf à la place de l’employeur.

Comment mesurer la qualité de ses DSN ?

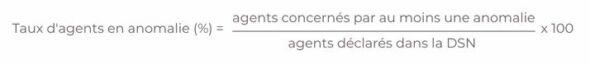
Un indicateur simple permet de suivre la fiabilité des déclarations mois après mois : le taux d’agents en anomalie.


Exemple chiffré (cas fictif). Une communauté de communes déclare 320 agents en octobre. Les contrôles et le CRM signalent des anomalies pour 24 d’entre eux. Le taux est donc de 24 / 320 × 100 = 7,5 %. Si ce taux passe à 2 % en décembre après correction des paramètres en cause, l’effort a porté sur l’origine des erreurs, et pas seulement sur leurs symptômes.

Le complément utile est le délai moyen de correction : nombre de jours entre la détection d’une anomalie et sa régularisation. Un délai qui dépasse une échéance déclarative signale que l’anomalie se reporte d’un mois sur l’autre.

À retenir : suivre le taux d’agents en anomalie et le délai de correction permet de piloter la qualité des DSN, plutôt que de la subir au moment du CRM de rappel.

Que changent des contrôles métiers intégrés au logiciel de paie ?

Les outils officiels, comme DSN-Val, vérifient la conformité du fichier à la norme avant l’envoi (net-entreprises.fr). Les contrôles métiers vont plus loin. Ils rapprochent la DSN des règles de gestion de la fonction publique et des données de paie qui l’ont produite. C’est la logique de la nouvelle version du module DSN qu’Eksaé déploie dans ses solutions de paie Civiz, Cinoé, Carrus et Cityviz. Elle fonctionne en quatre temps.

  1. Une analyse agent par agent. Le diagnostic ne s’arrête pas au fichier global. Chaque dossier individuel est contrôlé, et chaque anomalie est rattachée à l’agent et à son statut (titulaire, contractuel, etc.). Le gestionnaire voit immédiatement quelles situations régulariser.
  2. Des messages en langage clair. Les codes d’erreur techniques sont traduits en libellés rédigés en français. Ces derniers expliquent la règle métier en cause sans recours aux cahiers techniques de la norme.
  3. Une analyse des paramètres de paie. Le contrôle remonte jusqu’aux paramètres concernés (cotisations, statuts, rubriques) pour identifier l’origine exacte de l’écart entre le bulletin et la déclaration.
  4. Des propositions de correction ciblées. L’outil indique la modification à apporter dans la paie, afin de corriger la source de l’anomalie et pas seulement le fichier DSN.

Ces contrôles s’ajoutent aux trois niveaux déjà présents dans le module DSN d’Eksaé : cohérence des données individuelles de chaque agent, concordance des montants entre bulletin et fichier DSN, et respect des règles de gestion propres à l’organisme. Pour les centres de gestion qui produisent la paie de leurs collectivités adhérentes, Carrus applique les mêmes contrôles dans un environnement partagé.

À retenir : un contrôle métier ne se contente pas de signaler qu’une donnée est fausse ; il dit pour quel agent, pourquoi, et où la corriger dans la paie.

Quels bénéfices pour les collectivités et établissements publics ?

Détecter et expliquer les anomalies avant l’envoi produit trois effets concrets.

  • Un gain de temps sur l’analyse. Le temps consacré à décoder un rejet ou à rechercher l’origine d’un écart diminue, notamment dans les jours qui précèdent l’échéance du 5 ou du 15.
  • Des déclarations plus fiables. Les corrections faites à la source limitent les anomalies récurrentes, les régularisations tardives et le risque de voir l’Urssaf corriger elle-même des données via une DSN de substitution.
  • Une charge mentale allégée. Les gestionnaires de paie disposent d’un diagnostic lisible et peuvent consacrer plus de temps à l’accompagnement des agents.

La fiabilité de la DSN ne dépend pas que de l’outil : elle repose aussi sur l’ordre des opérations dans le cycle de paie. Un élément variable saisi après le calcul se retrouve, par exemple, dans la déclaration. Contrôles métiers et organisation du cycle de paie se complètent donc.

À retenir : une DSN fiable se construit chaque mois, au moment de la paie, et non au moment du CRM de rappel.

FAQ — Anomalies DSN et contrôles métiers

Quelle est la date limite de dépôt de la DSN ?

La DSN mensuelle doit être déposée au plus tard le 5 du mois suivant la période de paie pour les employeurs de 50 salariés et plus, et le 15 pour ceux de moins de 50 salariés. Une échéance qui tombe un jour non ouvré est reportée au jour ouvrable suivant.

Comment corriger une anomalie DSN avant l'échéance ?

Avant l’échéance, l’employeur peut corriger la paie puis transmettre une DSN « annule et remplace », de préférence avant minuit la veille. Après l’échéance, la correction se fait dans la DSN du mois suivant.

Qu'est-ce que la DSN de substitution ?

La DSN de substitution permet à l’Urssaf de corriger elle-même certaines anomalies de l’année précédente qui n’ont pas été régularisées après le CRM de rappel annuel. Lancée mi-2026 pour le régime général, elle porte en 2026 sur les anomalies d’assiette plafonnée, qui conditionnent les droits retraite.

Quelle différence entre un contrôle technique et un contrôle métier de la DSN ?

Un contrôle technique vérifie que le fichier DSN respecte la norme (format, structure, cohérence des données). Un contrôle métier vérifie que les données déclarées correspondent aux règles de gestion et à la paie de chaque agent, et indique où corriger l’origine de l’erreur.

Comment mesurer la qualité de ses déclarations DSN ?

Le taux d’agents en anomalie se calcule en divisant le nombre d’agents concernés par au moins une anomalie par le nombre d’agents déclarés, multiplié par 100. Par exemple, 24 agents en anomalie sur 320 donnent un taux de 7,5 %.

La clôture des comptes 2026 suit trois dates clés : le 21 janvier 2027 pour les dernières décisions modificatives, le 31 janvier 2027 pour la fin de la journée complémentaire, et le 30 juin 2027 au plus tard pour le vote du compte financier unique (CFU). Pour la première fois, la clôture des comptes du secteur public local aboutit pour toutes les entités en M57 ou en M4 à un CFU, qui remplace le compte administratif et le compte de gestion (DGCL). Les règles de fin d’exercice ne changent pas, mais elles conditionnent désormais un document unique, commun à l’ordonnateur et au comptable.

Ce guide reprend les échéances dans l’ordre chronologique, détaille les opérations à mener de décembre à juin, puis liste les points de vigilance propres à cette première clôture en CFU.

À lire également : Budget vert des collectivités : l’annexe obligatoire des comptes 2026 — l’annexe environnementale qui sera produite, elle aussi, pour la première fois dans le CFU.

Quel est le calendrier de clôture des comptes 2026 ?

Notons que l’exercice budgétaire court du 1er janvier au 31 décembre. Son exécution se prolonge donc en janvier pour la section de fonctionnement. La DGCL rappelle ainsi que l’investissement s’exécute jusqu’au 31 décembre. Les dépenses et recettes de fonctionnement de l’exercice peuvent donc encore être exécutées jusqu’au 31 janvier de l’année suivante.

Le calendrier de clôture de l’exercice 2026 :

Date Échéance Référence
31/12/2026 Fin de l’exécution de la section d’investissement DGCL, cycle budgétaire annuel
21/01/2027 Dernières décisions modificatives (crédits de fonctionnement déjà engagés, opérations d’ordre) DGCL, cycle budgétaire annuel
31/01/2027 Fin de la journée complémentaire (mandatement et titrage de fonctionnement) DGCL, cycle budgétaire annuel
Février – mai 2027 Arrêté des comptes, production du CFU via Hélios et TotEM DGCL, CFU
30/06/2027 Vote du CFU 2026 par l’assemblée délibérante, au plus tard DGCL, CFU

Sources : DGCL — Le cycle budgétaire annuel ; DGCL — Le compte financier unique.

La date du 30 juin n’est pas nouvelle : l’article L. 1612-12 du CGCT fixait déjà le vote de l’arrêté des comptes au plus tard le 30 juin de l’année suivant l’exercice. Ce qui change, c’est le document voté.

À retenir : 31 décembre pour l’investissement, 21 janvier pour les dernières décisions modificatives, 31 janvier pour la fin de la journée complémentaire, 30 juin 2027 pour le vote du premier CFU obligatoire.


Quelles sont les étapes clés de la clôture de l’exercice 2026 en M57 ?

La clôture repose sur le principe d’indépendance des exercices : chaque exercice doit donc supporter les charges et les produits qui le concernent, et uniquement ceux-là. Ainsi en pratique, elle se déroule en cinq étapes.

  1. Solder l’exécution de l’investissement avant le 31 décembre 2026. Les mandats et titres d’investissement doivent être émis sur l’exercice ; au-delà, seules les dépenses engagées et non mandatées pourront être reportées en restes à réaliser.
  2. Recenser les services faits et les droits acquis non encore comptabilisés. C’est le préalable aux rattachements : une prestation livrée en décembre mais dont la facture n’est pas parvenue relève bien de l’exercice 2026.

  3. Rattacher les charges et les produits à l’exercice. Selon la fiche préfectorale consacrée au rattachement, cette procédure est obligatoire pour les communes de 3 500 habitants et plus, leurs CCAS, leurs caisses des écoles et les EPCI dont la population atteint ce seuil. Elle suppose que les crédits correspondants aient été inscrits au budget, et peut être allégée lorsque les montants n’ont pas d’incidence significative sur le résultat.

  4. Établir l’état des restes à réaliser (RAR). Prévus à l’article R. 2311-11 du CGCT, les RAR correspondent en investissement aux dépenses engagées non mandatées et aux recettes certaines n’ayant pas donné lieu à titre. Selon la fiche de la préfecture du Bas-Rhin, l’état est signé par l’ordonnateur et par le comptable, chaque montant justifié (extrait de la comptabilité d’engagement, notification de subvention, contrat de prêt), puis repris à l’identique au budget suivant.

  5. Clôturer le fonctionnement pendant la journée complémentaire, puis arrêter les comptes. Jusqu’au 31 janvier 2027, les mandats et titres de fonctionnement de 2026 peuvent encore être émis ; les éventuelles décisions modificatives doivent intervenir au plus tard le 21 janvier. Les résultats sont ensuite arrêtés et le CFU est produit.

Pour préparer l’affectation des résultats, deux calculs servent de base :

Résultat cumulé de fonctionnement = résultat de l’exercice 2026 + résultat de fonctionnement reporté de 2025 Besoin de financement de l’investissement = solde d’exécution cumulé de l’investissement + solde des restes à réaliser

Exemple (fictif) : une commune de 15 000 habitants constate en 2026 un excédent de fonctionnement de 1,5 M€ (18,4 M€ de recettes pour 16,9 M€ de dépenses) et reprend un excédent reporté de 0,6 M€, soit un résultat cumulé de 2,1 M€. En investissement, son solde d’exécution cumulé est de −0,9 M€ et ses restes à réaliser s’élèvent à 1,4 M€ en dépenses pour 0,8 M€ en recettes, soit un solde de −0,6 M€. Son besoin de financement est donc de 0,9 + 0,6 = 1,5 M€, à couvrir en priorité par l’affectation du résultat de fonctionnement. Il lui reste 2,1 − 1,5 = 0,6 M€ à reporter en fonctionnement.

À retenir : rattachements et restes à réaliser se préparent dès décembre. Leur qualité détermine directement le résultat cumulé et le besoin de financement à couvrir lors de l’affectation.

Qu’est-ce que le CFU obligatoire change pour la clôture 2026 ?

Prévu par l’article 205 de la loi de finances pour 2024, puis organisé par l’ordonnance n° 2025-526 du 12 juin 2025 et le décret n° 2025-1428 du 30 décembre 2025, le compte financier unique devient obligatoire à partir des comptes 2026. Selon la DGCL, il concerne toutes les entités publiques locales appliquant la M57 ou la M4, pour leur budget principal et chacun de leurs budgets annexes, administratifs comme industriels et commerciaux.

Trois changements concrets en découlent :

  • Un document commun à l’ordonnateur et au comptable. Le CFU réunit l’exécution budgétaire et les informations patrimoniales. L’ordonnateur transmet à Hélios, au format PES PJ, un fichier non scellé contenant ses états ; Hélios l’enrichit des données du comptable, puis l’ordonnateur récupère le CFU dans CDG-D SPL.
  • Un contenu enrichi. Le CFU comporte de nouveaux ratios, un rappel des taux d’imposition, ainsi qu’un bilan et un compte de résultat synthétiques (DGCL).
  • Une chaîne entièrement dématérialisée. Les documents budgétaires doivent être produits au format XML. Ainsi après le vote, l’ordonnateur scelle le CFU dans TotEM (ou dans son progiciel financier) et le transmet via Actes Budgétaires.

Le CFU accueille aussi les annexes, dont l’annexe « Impact du budget pour la transition écologique » pour les collectivités de plus de 3 500 habitants. Notre article sur le budget vert des comptes 2026 détaille la méthode de cotation.

À retenir : le CFU ne modifie pas les opérations de fin d’exercice, mais il les rend plus visibles : un écart entre ordonnateur et comptable se retrouve désormais dans un seul et même document.

Quels points de vigilance pour une première clôture en CFU ?

La première année d’un nouveau document concentre les risques de retard. Plusieurs points méritent donc une attention particulière dès novembre :

  • Anticiper les pointages avec le comptable public. Concordance des résultats, des comptes de tiers et de l’état de l’actif : plus les rapprochements sont faits tôt, moins la production du CFU sera retardée.
  • Vérifier la bascule en M57 de tous les budgets. L’application de la M57 (développée, ou abrégée pour les collectivités de moins de 3 500 habitants) est un prérequis ; les services publics industriels et commerciaux conservent la M4.
  • Recenser les budgets annexes. Chacun donnera lieu à son propre CFU : un calendrier interne par budget évite l’effet d’entonnoir au printemps.
  • Documenter rattachements et restes à réaliser. Les pièces justificatives doivent être disponibles pour le comptable et, le cas échéant, pour la chambre régionale des comptes.
  • Préparer les annexes en cours d’exercice, à commencer par la cotation budget vert des dépenses d’investissement.
  • Articuler la clôture avec le budget primitif 2027. Une reprise anticipée des résultats au budget primitif reste ainsi possible après la journée complémentaire. Sur la base donc d’un état des restes à réaliser et d’une fiche de calcul du résultat prévisionnel.

Ces contrôles gagnent à être outillés. La solution Finance d’Eksaé intègre la dématérialisation des flux (PES, validations, alertes), la connexion à Chorus Pro, le paramétrage et la génération des annexes budget vert, ainsi que des fonctions de reporting pour suivre l’exécution jusqu’à la clôture. Pour aller plus loin, le livre blanc Collectivités : comment tirer parti du compte financier unique ? et notre guide et quiz CFU détaillent l’organisation à mettre en place.

À lire également : Veille réglementaire secteur public : PLF 2027 et textes à connaître au T4 2026 (article du 16/11 — lien à insérer) et Budget primitif 2027 : calendrier, DOB et points de vigilance (article du 04/01 — lien à insérer).

À retenir : pour un premier CFU, l’essentiel se joue avant le 31 janvier : pointages avec le comptable, budgets annexes recensés, rattachements et restes à réaliser documentés.

FAQ — Clôture des comptes 2026

Tout connaître sur la clôture des comptes 2026.

Quand se termine la journée complémentaire pour l'exercice 2026 ?

Notons que la journée complémentaire de l’exercice 2026 se termine le 31 janvier 2027. Donc jusqu’à cette date, les dépenses et recettes de fonctionnement de 2026 peuvent encore être mandatées et titrées. La section d’investissement, elle, s’exécute ainsi jusqu’au 31 décembre 2026.

Jusqu'à quand une décision modificative est-elle possible sur l'exercice 2026 ?

Une décision modificative portant sur l’exercice 2026 peut être adoptée jusqu’au 21 janvier 2027. Elle sert donc uniquement à ajuster les crédits nécessaires au mandatement des dépenses de fonctionnement déjà engagées et à l’exécution des opérations d’ordre.

Le compte financier unique est-il obligatoire pour les comptes 2026 ?

Oui. Le compte financier unique est obligatoire à partir des comptes 2026 pour toutes les entités publiques locales appliquant la M57 ou la M4. En application donc de l’article 205 de la loi de finances pour 2024. Il remplace ainsi le compte administratif et le compte de gestion, pour le budget principal comme pour chaque budget annexe.

Quelle est la date limite de vote du CFU 2026 ?

Le CFU 2026 devra être voté par l’assemblée délibérante au plus tard le 30 juin 2027.  Après le vote, l’ordonnateur le scelle dans TotEM ou dans son progiciel financier. Il le transmet donc ensuite via Actes Budgétaires.

Le rattachement des charges et des produits est-il obligatoire ?

Le rattachement des charges et des produits est obligatoire pour les communes de 3 500 habitants et plus, leurs CCAS, leurs caisses des écoles et les EPCI dont la population atteint ce seuil. Il permet ainsi d’inscrire dans le résultat de l’exercice les services faits et les droits acquis qui n’ont pas pu être comptabilisés avant le 31 décembre.

Une clôture préparée dès décembre, c’est un premier compte financier unique produit sereinement et voté dans les délais.

Sources réglementaires et officielles

Depuis les comptes 2024, notons que les collectivités, groupements et établissements publics locaux de plus de 3 500 habitants doivent joindre à leur compte administratif ou à leur compte financier unique une annexe intitulée « Impact du budget pour la transition écologique ». Cette obligation est ainsi prévue par l’article 191 de la loi de finances pour 2024. Elle consiste à classer les dépenses réelles d’investissement selon leur impact environnemental. Notons que pour les comptes 2026, la cotation porte sur deux axes — l’atténuation du changement climatique et la biodiversité. L’annexe sera ainsi produite, pour la première fois, dans le compte financier unique (CFU) généralisé.

Ce budget vert local ne doit pas être confondu avec les démarches volontaires engagées par certaines collectivités depuis plusieurs années : il s’agit désormais d’un état annexé réglementaire, avec un périmètre, des axes et une méthode définis au niveau national.

À lire également : Le budget vert pour le secteur public — le cadre général du budget vert, de l’État aux opérateurs publics.


Qu’est-ce que l’annexe budget vert des collectivités ?

Notons que l’annexe « Impact du budget pour la transition écologique » est un état annexé aux comptes qui évalue la contribution, positive ou négative, des dépenses d’investissement aux objectifs environnementaux. Elle a été créée par l’article 191 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024, puis précisée par un décret du 16 juillet 2024.

Sa grille de lecture s’appuie sur les six objectifs environnementaux de la taxonomie européenne (règlement (UE) 2020/852), repris ainsi par la DGCL :

  1. Atténuation du changement climatique ;
  2. Adaptation au changement climatique et prévention des risques naturels ;
  3. Gestion des ressources en eau ;
  4. Transition vers une économie circulaire, gestion des déchets et prévention des risques technologiques ;
  5. Prévention et contrôle des pollutions de l’air et des sols ;
  6. Préservation de la biodiversité et protection des espaces naturels, agricoles et sylvicoles.

Pour chaque axe analysé, une dépense reçoit donc l’une des cotations prévues par la méthodologie nationale : « favorable », « défavorable », « neutre » ou encore « non cotée » (cotation par défaut). L’ordonnateur est seul responsable de la qualité de cette cotation.

À retenir : l’annexe budget vert est un état réglementaire annexé aux comptes, et non un document de communication. Elle classe chaque dépense d’investissement en favorable, défavorable, neutre ou non cotée, axe par axe.

Qui est concerné et depuis quand ?

L’obligation vise les collectivités territoriales, leurs groupements et les établissements publics locaux de plus de 3 500 habitants appliquant les instructions budgétaires et comptables M57 ou M4, selon la Banque des Territoires. Le décret organise une montée en charge progressive, à la fois sur le périmètre des dépenses et sur le nombre d’axes :

Exercice Dépenses analysées Axes à coter
Comptes 2024 17 comptes du référentiel M57 (bâtiments scolaires, voirie, matériel de transport, constructions en cours…) Atténuation du changement climatique
Comptes 2025 et 2026 L’ensemble des dépenses réelles d’investissement exécutées, hors remboursement d’annuités d’emprunt Atténuation + biodiversité et espaces naturels
À partir des comptes 2027 (au plus tôt) Idem Extension prévue aux quatre autres axes

Source : Maire-info, 17 juillet 2024 ; Banque des Territoires.

Les premiers retours montrent une appropriation encore très hétérogène. Selon la note de conjoncture de La Banque Postale de septembre 2025, qui a analysé les premières annexes portant sur les comptes 2024 :

  • dans 15 régions, 46 % des investissements analysés étaient cotés favorables, 10 % défavorables, 28 % neutres et 16 % non cotés ;
  • dans 87 départements, 24 % étaient favorables, 14 % défavorables, 47 % neutres et 15 % non cotés ;
  • dans 110 communes de plus de 50 000 habitants, 35 % étaient favorables, 12 % défavorables et 37 % neutres.

Ces résultats sont à interpréter avec prudence : en 2024, le périmètre était limité à 17 comptes et les pratiques de cotation variaient ainsi fortement d’une collectivité à l’autre.

À retenir : le seuil est donc de 3 500 habitants. Pour les comptes 2026, toutes les dépenses réelles d’investissement exécutées sont ainsi dans le périmètre, sur deux axes : le climat (atténuation) et la biodiversité.

Comment coter ses dépenses d’investissement ?

Notons que la cotation suit une logique simple : chaque dépense est examinée au regard de chaque axe, au niveau le plus fin possible (nature comptable et rubrique fonctionnelle). La DGCL recommande de commencer par les montants les plus significatifs. En pratique, la démarche se déroule en cinq étapes :

  1. Extraire les dépenses réelles d’investissement exécutées de l’exercice, par nature et par fonction, en excluant ainsi le remboursement du capital de la dette.
  2. Identifier les opérations à fort enjeu : les montants les plus élevés concentrent donc généralement l’essentiel de l’impact (voirie, bâtiments, transports, aménagements).
  3. Coter chaque ligne sur chaque axe à l’aide des guides méthodologiques par axe (le guide « atténuation » a été co-construit avec l’Institut de l’économie pour le climat — I4CE).
  4. Documenter les choix de cotation, notamment les dépenses classées « neutres » ou laissées « non cotées », pour garantir la cohérence d’un exercice à l’autre.
  5. Saisir l’état annexé dans TotEM mais aussi via l’outil d’aide Excel mis à disposition par la DGCL pour les comptes en M57.

Pour piloter la démarche, un indicateur synthétique permet de suivre l’évolution du budget vert dans le temps :

Part favorable (%) = dépenses d’investissement cotées « favorables » sur un axe ÷ dépenses réelles d’investissement analysées × 100

Exemple (fictif) : une commune de 12 000 habitants exécute 4,2 M€ de dépenses réelles d’investissement en 2026. Sur l’axe atténuation, 1,6 M€ sont cotés favorables (rénovation énergétique d’une école, pistes cyclables), 0,5 M€ défavorables (création d’un parking) et 2,1 M€ neutres. Sa part favorable s’établit donc à 1,6 ÷ 4,2 × 100 ≈ 38 %, et sa part défavorable à 0,5 ÷ 4,2 × 100 ≈ 12 %.

Cet indicateur ne mesure pas une performance environnementale en valeur absolue. Il éclaire la structure de l’investissement et permet de suivre sa trajectoire d’une année sur l’autre.

À retenir : coter en priorité les plus gros montants, documenter chaque choix et calculer la part favorable par axe pour suivre la trajectoire pluriannuelle.

Budget vert et CFU 2026 : qu’est-ce qui change ?

Notons que le changement majeur des comptes 2026 tient au support. L’article 205 de la loi de finances pour 2024 a ainsi généralisé le compte financier unique à partir des comptes 2026. Il remplace donc le compte administratif et le compte de gestion. Il doit être voté au plus tard le 30 juin 2027. L’annexe budget vert sera donc, pour toutes les collectivités concernées, produite dans ce nouveau document.

Ce calendrier a donc deux conséquences concrètes pour les équipes finances :

  • la cotation devient un chantier de clôture : elle s’ajoute aux opérations de fin d’exercice (rattachements, journée complémentaire du 31 janvier 2027) ;
  • la qualité des données d’exécution conditionne celle de l’annexe : une imputation fine par nature et par fonction tout au long de l’exercice facilite une cotation fiable.

Anticiper la cotation dès l’engagement des dépenses — plutôt qu’en une seule fois au moment de la clôture — permet ainsi d’alléger nettement la charge de travail du premier trimestre 2027.

À lire également : Notre ressource Collectivités : comment tirer parti du compte financier unique.

C’est précisément à ce stade que l’outil financier fait la différence. La solution Finance d’Eksaé permet de définir, dès le paramétrage, les éléments concernés par le budget vert au sens des textes applicables. Elle permet ensuite de générer les annexes correspondantes ou de produire un reporting dédié. Le livre blanc Eksaé sur le budget vert détaille par ailleurs la méthode pas à pas.

À retenir : pour les comptes 2026, l’annexe budget vert est intégrée au premier CFU obligatoire, voté avant le 30 juin 2027. La cotation gagne à être préparée en cours d’exercice.

FAQ — Budget vert des collectivités

Quelles collectivités doivent produire une annexe budget vert ?

Les collectivités territoriales, leurs groupements et les établissements publics locaux de plus de 3 500 habitants doivent produire l’annexe « Impact du budget pour la transition écologique ». Cette obligation découle ainsi de l’article 191 de la loi de finances pour 2024 et s’applique depuis les comptes 2024.

Quelles dépenses doivent être cotées dans le budget vert local ?

Depuis les comptes 2025, l’ensemble des dépenses réelles d’investissement exécutées doit être analysé, hors remboursement d’annuités d’emprunt. Pour les comptes 2024, l’analyse était limitée à 17 comptes du référentiel M57. Les dépenses de fonctionnement ne sont ainsi pas concernées à ce stade.

Quels axes environnementaux faut-il coter pour les comptes 2026 ?

Pour les comptes 2026, deux axes sont à coter : l’atténuation du changement climatique et la préservation de la biodiversité et des espaces naturels, agricoles et sylvicoles. L’extension aux quatre autres axes de la taxonomie européenne est prévue au plus tôt à partir des comptes 2027.

Quelles sont les cotations possibles d'une dépense ?

Chaque dépense est classée, pour chaque axe, en « favorable », « défavorable », « neutre » ou « non cotée ». La cotation « non cotée » s’applique par défaut lorsque la dépense n’a pas été analysée. L’ordonnateur est donc responsable de la qualité de la cotation.

Où l'annexe budget vert est-elle présentée pour les comptes 2026 ?

Pour les comptes 2026, l’annexe budget vert est jointe au compte financier unique. Elle est généralisé à toutes les collectivités à partir de cet exercice. Le CFU 2026 doit être voté au plus tard le 30 juin 2027.

Une cotation préparée dès l’exécution budgétaire, c’est une annexe budget vert produite sans surcharge au moment du premier CFU.

Découvrez Eksaé RH

Sources réglementaires et officielles

La réforme de la facturation électronique entre dans une nouvelle phase au 1er septembre 2026. À cette date, les entités publiques françaises concernées doivent être en mesure de recevoir et, lorsqu’elles sont assujetties à la TVA dans le champ de la réforme, d’émettre des factures électroniques selon les nouvelles modalités. Pour le secteur public, Chorus Pro reste la plateforme de référence et son rôle évolue pour intégrer notamment l’émission de factures vers les acteurs privés ainsi que la transmission de données de transaction et de paiement.

Mais que change réellement cette réforme pour une collectivité, un établissement public ou un organisme public ? Qui est concerné ? Et surtout, quelles actions faut-il engager pour être prêt ?

Où en est la réforme de la facturation électronique en 2026 ?

La généralisation de la facturation électronique concerne les transactions entre acteurs assujettis à la TVA et s’accompagne d’une obligation de transmission de certaines données à l’administration fiscale.

Pour les entreprises privées, le calendrier prévoit deux principales échéances :

  • 1er septembre 2026 : toutes les entreprises doivent être capables de recevoir des factures électroniques ; les grandes entreprises et les ETI doivent également les émettre électroniquement.
  • 1er septembre 2027 : les PME et micro entreprises devront à leur tour être capables d’émettre leurs factures électroniquement et de transmettre leurs données de e-reporting. (economie.gouv.fr)

Le secteur public dispose toutefois d’un dispositif spécifique. Depuis 2017, les administrations utilisent déjà Chorus Pro pour recevoir et traiter leurs factures électroniques. La réforme de 2026 ne constitue donc pas un passage brutal du papier au numérique : elle prolonge et élargit un dispositif déjà installé dans la sphère publique.

À compter du 1er septembre 2026, Chorus Pro devient également la plateforme du secteur public pour l’émission de factures électroniques vers les structures assujetties à la TVA, notamment les entreprises privées.

À retenir : pour le secteur public, 2026 marque surtout l’élargissement du périmètre de la facturation électronique et des flux de données, avec Chorus Pro au cœur du dispositif.

Qui est concerné par la réforme dans le secteur public ?

La première distinction à faire concerne le type d’opération réalisée.

Les entités publiques assujetties à la TVA au titre d’une activité commerciale sont concernées par les nouvelles obligations lorsqu’elles réalisent des opérations entrant dans le champ de la réforme. Il peut s’agir, par exemple, d’une vente de biens ou d’une prestation de services réalisée à titre onéreux.

Le périmètre concerne notamment :

  • l’État et ses services ;
  • les opérateurs publics ;
  • les collectivités territoriales ;
  • les établissements publics ;
  • certains établissements publics de santé ;
  • les autres organismes publics entrant dans le champ de la réforme.

Pour les collectivités territoriales et établissements publics de santé, le fonctionnement présente une particularité : lorsqu’ils utilisent le service ASAP DGFiP XML et que leur comptabilité est gérée par la DGFiP via Hélios, ils peuvent continuer à transmettre leurs factures au format XML. Hélios prend en charge la conversion vers le format Factur-X dans le cadre du dispositif.

Il est donc essentiel de ne pas résumer la réforme à « toutes les factures publiques doivent changer de format ». Le circuit dépend de l’émetteur, du destinataire et de la nature de l’opération.

Quel est le rôle de Chorus Pro à partir de septembre 2026 ?

Pour le secteur public, Chorus Pro reste la plateforme de référence.

Depuis 2017, les administrations l’utilisent pour recevoir, traiter et échanger leurs factures. À partir de septembre 2026, la plateforme étend son rôle pour accompagner la nouvelle réglementation. Elle devient notamment la plateforme du secteur public pour les entités publiques qui émettent des factures électroniques vers des structures assujetties à la TVA. (impots.gouv.fr)

Concrètement, Chorus Pro intervient sur plusieurs dimensions :

  1. Réception des factures électroniques ;
  2. Émission de factures électroniques par les entités publiques concernées ;
  3. Gestion des statuts et du cycle de vie des factures ;
  4. Transmission des données de transaction et de paiement à l’administration fiscale ;
  5. Mise à disposition des informations nécessaires au référencement des acteurs dans l’annuaire de la facturation électronique.

Pour les entités publiques concernées, le raccordement à Chorus Pro doit donc être envisagé comme un élément du système d’information financier, et non comme un simple outil de dépôt de factures.

Qu’est-ce qui change pour les fournisseurs du secteur public ?

La réforme concerne également les entreprises qui facturent les collectivités, établissements publics et autres organismes publics.

À compter du 1er septembre 2026, les fournisseurs du secteur public disposent d’une phase de transition. Ils peuvent notamment transmettre leurs factures :

  • via une plateforme agréée ;
  • ou continuer à utiliser Chorus Pro et ses modalités d’envoi vers les administrations.

Les modalités habituelles de Chorus Pro restent donc accessibles aux entreprises qui facturent l’État, les collectivités locales, les établissements publics ou certains GIP.

Cette continuité est importante : le déploiement de la réforme ne signifie pas que les fournisseurs doivent abandonner immédiatement leurs pratiques existantes.

Certaines catégories de documents restent par ailleurs soumises à des modalités spécifiques. C’est notamment le cas de certains documents liés aux marchés de travaux, qui ne sont pas intégrés au nouveau périmètre de la réforme et continuent à être déposés sur Chorus Pro selon le dispositif existant.

Quels sont les formats de factures électroniques concernés ?

La facturation électronique ne consiste pas simplement à envoyer une facture PDF par e-mail.

Le dispositif repose sur des formats structurés ou mixtes permettant l’exploitation automatisée des données. Parmi les formats utilisés dans le cadre de la réforme figurent notamment Factur-X, UBL et CII.

Pour une entité publique qui facture une entreprise privée assujettie à la TVA, Chorus Pro prévoit notamment l’utilisation des formats structurés UBL 2.1 ou Factur-X, conformément à la norme AFNOR XP Z12-012. 

L’enjeu est donc autant informatique que comptable : les données de la facture doivent pouvoir être identifiées, transmises et exploitées automatiquement dans les différents systèmes.

Pour une collectivité, cela implique notamment de vérifier la capacité de son logiciel financier à gérer les nouveaux flux et à dialoguer correctement avec les systèmes concernés.

Quelles différences entre e-invoicing et e-reporting ?

Deux notions doivent être distinguées.

L’e-invoicing

L’e-invoicing correspond à la facturation électronique proprement dite : les factures sont émises et reçues sous un format électronique répondant aux exigences réglementaires.

Dans le secteur public, Chorus Pro conserve son rôle central pour les flux concernés.

L’e-reporting

L’e-reporting correspond à la transmission à l’administration de certaines données relatives aux transactions et aux paiements qui ne sont pas transmises au travers d’une facture électronique classique.

Les entités publiques assujetties à la TVA peuvent notamment être concernées lorsqu’elles réalisent des opérations avec des particuliers (B2C) ou avec des opérateurs étrangers. 

Cette distinction est importante pour les directions financières : la réforme ne concerne donc pas uniquement le document « facture », mais également les données financières associées aux opérations.

Comment une collectivité ou un établissement public peut-il se préparer ?

La meilleure stratégie consiste à traiter la réforme comme un projet de transformation de la chaîne financière, plutôt que comme une simple évolution réglementaire.

1. Identifier les flux concernés

Commencez par cartographier les différents types de factures :

  • factures reçues de fournisseurs privés ;
  • factures émises vers des entreprises ;
  • factures échangées avec d’autres entités publiques ;
  • opérations avec des particuliers ;
  • opérations avec des acteurs étrangers ;
  • marchés de travaux et autres cas spécifiques.

Cette cartographie permet d’identifier les flux réellement concernés par la réforme.

2. Vérifier le raccordement aux systèmes concernés

Il faut ensuite vérifier la manière dont le système financier de l’organisation communique avec Chorus Pro, et, pour le secteur public local, avec Hélios le cas échéant.

Les collectivités et établissements concernés doivent également vérifier que leur éditeur de logiciel a intégré les évolutions nécessaires.

3. Contrôler les données

La dématérialisation augmente l’importance de la qualité des données : identification des structures, informations de facturation, références, statuts, données de paiement, etc.

Une donnée erronée peut désormais bloquer ou perturber automatiquement un flux.

4. Sécuriser les contrôles et le suivi

Enfin, l’automatisation doit s’accompagner de contrôles adaptés : suivi des statuts, détection des anomalies, rapprochement avec les données comptables et traçabilité des traitements.

C’est ici que la réforme rejoint les enjeux plus larges de reporting financier et de fiabilisation de la donnée.

À lire également : Dématérialisation des factures


À lire également : Clôture des comptes dans le secteur public : le guide complet

Pourquoi anticiper la réforme de la facturation électronique ?

Pour les acteurs publics, l’enjeu dépasse la seule conformité réglementaire.

Une chaîne de facturation correctement structurée peut contribuer à :

  • réduire les ressaisies ;
  • limiter les erreurs de données ;
  • accélérer le traitement des factures ;
  • améliorer la traçabilité ;
  • fiabiliser les données comptables ;
  • faciliter le rapprochement entre facturation, paiement et comptabilité ;
  • alimenter plus efficacement les outils de reporting financier.

La réforme constitue donc également une opportunité de moderniser la chaîne financière et de mieux exploiter les données produites par les processus de facturation.

Pour les DAF et les comptables publics, la question n’est plus seulement « sommes-nous conformes ? », mais aussi : comment transformer ces nouveaux flux de données en un levier de fiabilisation et de pilotage ?

FAQ — Facturation électronique dans le secteur public

La facturation électronique est-elle obligatoire pour le secteur public en 2026 ?

Oui, la réforme entre dans une nouvelle phase au 1er septembre 2026. Les entités publiques concernées doivent notamment être en mesure de recevoir et, lorsqu’elles entrent dans le champ de la réforme, d’émettre des factures électroniques. Chorus Pro reste la plateforme de référence du secteur public.

Chorus Pro disparaît-il avec la réforme de 2026 ?

Non. Au contraire, Chorus Pro conserve son rôle central pour le secteur public. La plateforme étend notamment ses fonctions à l’émission de factures électroniques des entités publiques concernées vers des structures assujetties à la TVA et à la transmission des données associées.

Les entreprises qui facturent une collectivité doivent-elles obligatoirement utiliser Chorus Pro ?

À partir de septembre 2026, les fournisseurs du secteur public peuvent notamment utiliser une plateforme agréée ou continuer à transmettre leurs factures via Chorus Pro, selon les modalités applicables à leur situation. Certaines catégories de documents conservent toutefois des modalités spécifiques sur Chorus Pro.

Une facture PDF envoyée par e-mail est-elle une facture électronique ?

Non. Une simple facture PDF ne correspond pas nécessairement aux exigences de la facturation électronique. La réforme repose sur des formats permettant notamment l’exploitation structurée des données de facturation, comme Factur-X ou UBL.

Qu'est-ce que l'e-reporting ?

L’e-reporting désigne la transmission à l’administration de données relatives à certaines transactions et aux paiements. Les entités publiques assujetties à la TVA peuvent notamment être concernées pour certaines opérations avec des particuliers ou des opérateurs étrangers.

Comment les opérateurs de l’État réussiront la transition vers les nouveaux échanges financiers ?

Les établissements publics, opérateurs de l’État et organismes nationaux sont engagés dans une transformation majeure de leur gestion financière. Avec le déploiement progressif d’Infinoë, le nouvel infocentre national de la Direction Générale des Finances Publiques (DGFiP), les exigences en matière de qualité des données, d’automatisation des échanges et de conformité réglementaire atteignent un nouveau niveau.

Pour les directions financières et les agences comptables, l’enjeu n’est plus seulement de respecter le cadre de la Gestion Budgétaire et Comptable Publique (GBCP) : il s’agit désormais de garantir des échanges fiables, automatisés et conformes avec les systèmes de l’État.

Pourquoi la conformité GBCP reste-t-elle un enjeu stratégique ?

Les opérateurs de l’État, établissements publics administratifs (EPA), organismes divers d’administration centrale (ODAC) et autorités publiques indépendantes gèrent collectivement plus de 145 milliards d’euros de dépenses publiques.

Ils doivent appliquer les exigences du décret n° 2012-1246 relatif à la Gestion Budgétaire et Comptable Publique (GBCP), qui impose notamment :

  • Le suivi des Autorisations d’Engagement (AE) et des Crédits de Paiement (CP)
  • Une comptabilité budgétaire et une comptabilité générale parfaitement synchronisées
  • Une production financière conforme aux exigences de la LOLF
  • Une traçabilité complète des opérations budgétaires et comptables

Dans un contexte de maîtrise des finances publiques, la qualité des données financières devient un levier essentiel de pilotage, de transparence et de sécurisation des dépenses.

Qu’est-ce qu’Infinoë et pourquoi son déploiement change-t-il les pratiques ?

Infinoë (INformation FINancière des Organismes de l’État) est le nouvel infocentre national déployé par la DGFiP pour moderniser les échanges financiers entre les organismes publics et l’État.

Il remplace progressivement les anciens dispositifs de collecte et introduit une nouvelle logique d’échanges basée sur :

  • Des API sécurisées
  • Des transmissions automatisées des données financières
  • Des contrôles renforcés de cohérence
  • Une remontée plus rapide des informations budgétaires et comptables

Les exercices 2026 et 2027 constituent une étape déterminante dans la généralisation du dispositif auprès des organismes concernés par le décret GBCP.

Cette évolution permet de limiter les ressaisies, d’accélérer la production des états financiers et d’améliorer la fiabilité des informations transmises aux administrations centrales.

Pourquoi la qualité des données devient-elle essentielle ?

Avec les échanges automatisés, chaque donnée produite par le système d’information financier est directement exploitée lors des télétransmissions.

Une nomenclature incorrecte, une incohérence budgétaire ou une anomalie comptable peuvent entraîner le rejet des flux transmis à Infinoë et retarder les opérations de clôture ou de reporting.

Les organismes doivent donc disposer d’un SI financier capable de :

  • Contrôler automatiquement les données avant leur transmission
  • Garantir la cohérence entre comptabilité budgétaire et comptabilité générale
  • Sécuriser les référentiels
  • Assurer la traçabilité complète des échanges

L’automatisation ne réduit pas seulement la charge administrative : elle renforce également la qualité des données financières et la conformité réglementaire.

Comment Eksaé accompagne les organismes publics vers Infinoë ?

La suite Eksaé Finances – Cinoé a été conçue pour accompagner les établissements publics dans cette évolution réglementaire.

La solution intègre nativement les connecteurs API compatibles avec Infinoë et automatise les principales étapes de préparation des échanges réglementaires.

Les équipes financières bénéficient notamment de :

  • Contrôles automatiques des règles GBCP
  • Suivi des Autorisations d’Engagement (AE) et des Crédits de Paiement (CP)
  • Pré-validation des flux avant télétransmission
  • Automatisation des échanges avec Infinoë
  • Suivi analytique et budgétaire en temps réel
  • Réduction des ressaisies et des risques d’erreurs

Les directions financières peuvent ainsi sécuriser leurs clôtures comptables, renforcer leur contrôle interne budgétaire (CIB) et répondre sereinement aux exigences de la DGFiP.

Valoriser les données financières au-delà de la conformité

La conformité réglementaire ne constitue qu’une partie des enjeux. Les établissements ont également besoin de disposer d’une information financière claire, exploitable et facilement partageable avec leur gouvernance.

En complément de Cinoé, Eksaé Report permet de publier et de diffuser les comptes réglementaires (classes 1 à 10), tout en offrant la possibilité de les personnaliser selon les besoins de chaque établissement.

Les directions financières peuvent ainsi produire des états adaptés aux comités de direction, conseils d’administration ou instances de gouvernance, avec des restitutions lisibles et directement exploitables pour le pilotage stratégique.

Pourquoi choisir Eksaé pour préparer l’échéance Infinoë ?

La transition vers Infinoë représente bien plus qu’une évolution technique : elle constitue une opportunité de moderniser durablement la gestion financière des organismes publics.

En choisissant les solutions Eksaé, les établissements disposent d’un environnement capable de :

  • Garantir la conformité GBCP
  • Automatiser les échanges avec Infinoë
  • Fiabiliser les données financières
  • Sécuriser les télétransmissions réglementaires
  • Renforcer le contrôle interne budgétaire
  • Produire des reportings financiers adaptés aux besoins des décideurs

Avec Eksaé Finances – Cinoé et Eksaé Report, les opérateurs de l’État disposent d’une solution complète pour répondre aux nouvelles exigences réglementaires tout en gagnant en efficacité, en fiabilité et en capacité de pilotage.

Clôture des comptes 2025 : simplifiez la production de vos comptes annuels avec Eksaé Report

La production des comptes annuels est un exercice incontournable pour tout établissement public, qu’il soit soumis à la comptabilité budgétaire (OCB) ou à la comptabilité hors budget (OHCB). Pourtant, la clôture annuelle reste souvent synonyme de stress : collecte des données financières, contrôles réglementaires, exigences de formalisme des autorités de tutelle… un véritable casse-tête pour les équipes financières.

Pour relever ces défis, Eksaé Report est d’ores et déjà prêt à vous accompagner dans votre clôture comptable 2025. La plateforme propose une solution simple, fiable et rapide pour transformer vos données comptables en documents de pilotage stratégique.

Eksaé Report : une solution connectée pour automatiser la clôture comptable

Une connexion directe à votre solution financière

L’un des principaux atouts d’Eksaé Report réside dans son intégration native avec votre solution finance. Grâce à une alimentation des données par API, vos flux comptables sont automatiquement reliés aux états définis dans la plateforme.

Résultat : moins de ressaisies, moins d’erreurs, et un gain de temps considérable lors de la clôture des comptes.

Une autonomie totale pour vos équipes financières

Eksaé Report vous offre une liberté complète dans la construction et l’évolution de vos états financiers :

  • Modification autonome de l’ensemble des rubriques des documents

  • Ajustements réalisés directement à la souris

  • Personnalisation des états en langage comptable

  • Affectation des tranches de comptes par simple glisser-déposer

Vos équipes restent maîtres de leurs données, sans dépendance technique.

Une fiabilité maximale grâce à la justification au premier euro

La clôture comptable exige une précision absolue. Eksaé Report facilite le travail de révision grâce à une fonctionnalité de zoom sur les données agrégées.

En un clic, le gestionnaire peut remonter :

  • du tableau de synthèse

  • jusqu’à l’écriture comptable

  • puis jusqu’à la pièce d’origine

Chaque montant est ainsi justifié au premier euro, en toute transparence.

Les erreurs d’imputation sont également détectées immédiatement : les écritures non affectées ou hors tranches apparaissent en couleur en pied de document. Il suffit de les repositionner par glisser déposer pour corriger l’état en temps réel.

Des comptes annuels clairs et percutants pour vos conseils d’administration

Au-delà de l’obligation réglementaire, Eksaé Report redonne du sens aux chiffres pour les élus et administrateurs.

La solution vous permet de :

  • Finaliser vos éditions dans un tableur pour exploiter des outils graphiques avancés

  • Rendre vos tableaux plus lisibles pour une intégration directe dans un PowerPoint ou un dossier de Conseil d’Administration

  • Ajouter des colonnes, des sous-totaux ou des données externes

  • Enrichir vos analyses financières et faciliter la prise de décision

Analyse financière et prospective budgétaire : anticipez l’avenir

Eksaé Report ne se limite pas à l’analyse du passé. La plateforme intègre des modules d’analyse financière et de prospective budgétaire pour accompagner vos décisions stratégiques.

Vous pouvez notamment :

  • Réaliser des comparatifs N / N-1

  • Tester des hypothèses financières

  • Construire votre budget N+1 à partir de données comptables réelles et fiabiliséesClôture 2025 : Eksaé Report, l’allié des directions financières publiques

Pour la clôture des comptes 2025, Eksaé Report s’impose comme un outil incontournable pour les directions financières et les agences comptables à la recherche de réactivité, de fiabilité et de sérénité.

Une solution pensée pour sécuriser vos comptes annuels, gagner du temps et transformer vos obligations réglementaires en véritables leviers de pilotage.

[vc_separator]

FAQ – Clôture des comptes annuels et reporting financier public

Comment réussir la clôture des comptes annuels dans un établissement public ?

La réussite de la clôture des comptes annuels repose sur une collecte fiable des données comptables, une justification au premier euro et la production d’états conformes aux exigences réglementaires. L’utilisation d’un outil de reporting financier automatisé, connecté à la comptabilité, permet de sécuriser et d’accélérer le processus.

Quels sont les outils pour automatiser la clôture comptable du secteur public ?

Les outils de reporting financier pour le secteur public permettent d’automatiser la production des comptes annuels, de limiter les ressaisies et de fiabiliser les données. Une solution intégrée comme Eksaé Report centralise les données comptables et génère des états prêts à être exploités.

Quelle est la différence entre la comptabilité OCB et OHCB ?

La comptabilité budgétaire (OCB) concerne les établissements soumis au cadre budgétaire public, tandis que la comptabilité hors budget (OHCB) s’applique à d’autres structures publiques spécifiques. Les deux nécessitent une production de comptes annuels conforme et justifiée.

Comment fiabiliser les comptes annuels des établissements publics ?

La fiabilisation des comptes annuels passe par la traçabilité des écritures, le contrôle des imputations et la justification de chaque montant. Les solutions de reporting avec accès à la pièce comptable d’origine permettent de répondre aux exigences des autorités de tutelle.

Qu’est-ce que la justification au premier euro en comptabilité publique ?

La justification au premier euro consiste à pouvoir expliquer chaque montant figurant dans les comptes annuels à partir de la pièce comptable d’origine. C’est une exigence clé de la comptabilité publique pour garantir la transparence et la fiabilité des comptes.

Comment détecter les erreurs d’imputation comptable ?

Les erreurs d’imputation peuvent être détectées grâce à des outils de reporting qui identifient automatiquement les écritures non affectées ou hors tranches de comptes. Ces anomalies peuvent alors être corrigées en temps réel avant la validation des comptes.

Comment présenter les comptes annuels à un conseil d’administration ?

Les comptes annuels doivent être présentés sous une forme claire, lisible et synthétique. Des tableaux structurés, des graphiques et des comparatifs facilitent la compréhension des élus et des administrateurs lors des conseils d’administration.

Quels indicateurs financiers suivre dans le secteur public ?

Les indicateurs financiers les plus suivis incluent l’évolution des charges et produits, les résultats, les équilibres budgétaires et les comparaisons N/N-1. Ces indicateurs permettent un meilleur pilotage financier des établissements publics.

Comment analyser les comptes annuels d’un établissement public ?

L’analyse des comptes annuels repose sur des comparatifs pluriannuels, l’étude des écarts et la mise en perspective budgétaire. Les outils d’analyse financière facilitent cette lecture et aident à la prise de décision.

Comment préparer le budget N+1 à partir des comptes annuels ?

Les comptes annuels servent de base à la préparation du budget N+1. En s’appuyant sur des données comptables fiabilisées et des scénarios prospectifs, les établissements publics peuvent anticiper leurs trajectoires financières.

Quel logiciel de reporting financier choisir pour le secteur public ?

Le choix d’un logiciel de reporting financier dépend de sa capacité à s’intégrer à la comptabilité existante, à garantir la fiabilité des données et à produire des états réglementaires clairs. Une solution dédiée au secteur public est un atout majeur.

Pourquoi utiliser un outil de reporting financier pour la clôture 2025 ?

La clôture 2025 implique des exigences accrues en matière de fiabilité, de délais et de pilotage. Un outil de reporting financier permet de sécuriser la clôture comptable tout en transformant les données en leviers d’aide à la décision.

Dans un monde de plus en plus conscient des défis environnementaux, le concept de budget vert prend une ampleur considérable. Les gouvernements et les collectivités doivent désormais s’adapter à cette nouvelle réalité. Le budget vert n’est pas seulement une tendance ; c’est un impératif pour garantir un avenir durable. Avec l’échéance de 2026 qui approche, il est crucial d’explorer ce que cela implique pour le secteur public. 

Enjeux du budget vert pour le secteur public 

Le budget vert représente une opportunité incontournable pour le secteur public. Il s’agit d’un levier puissant pour financer des initiatives durables et réduire l’empreinte carbone des collectivités. À travers cette démarche, les gouvernements peuvent engager des ressources vers la transition énergétique.

Les enjeux sont nombreux. D’abord, il faut sensibiliser les acteurs locaux, élus et fonctionnaires, à l’importance de ces investissements verts. La sensibilisation est essentielle pour faire évoluer les mentalités face à ces nombreux défis.

Ensuite, la transparence dans l’allocation des fonds devient primordiale. Les citoyens doivent voir clairement où va leur argent et comment cela contribue à un avenir durable. Cela renforcera leur confiance envers leurs institutions publiques.

Le budget vert doit être aligné avec des objectifs clairs en matière de développement durable. Chaque action entreprise devra contribuer à réduire les inégalités sociales tout en préservant notre planète.

Ainsi, cette approche proactive transforme non seulement la gestion financière mais aussi le rapport entre administration publique et citoyens dans une dynamique de transparence et de respect de l’environnement.

Obligations pour les collectivités en 2026 

À partir de 2026, les collectivités locales seront confrontées à des obligations strictes en matière de budget vert. Cela signifie qu’elles devront intégrer des critères environnementaux dans leurs décisions financières.

Ces nouvelles exigences visent à renforcer la durabilité et à promouvoir une gestion responsable des ressources publiques. Les projets financés devront démontrer un impact positif sur l’environnement, que ce soit par la réduction des émissions de CO2 ou par le soutien aux initiatives écologiques.

Les collectivités auront également l’obligation d’établir des indicateurs clairs pour mesurer l’efficacité de leurs actions. Il ne suffira plus d’adopter une approche réactive ; elles devront anticiper les enjeux environnementaux et agir proactivement.

Pour répondre à ces défis, il sera crucial pour les élus et les techniciens d’acquérir de nouvelles compétences. La formation continue deviendra ainsi un atout majeur pour réussir cette transition vers un budget vert efficace. 

L’annexe intitulée « Impact du budget pour la transition écologique », qui fait partie de la démarche du budget vert, concerne diverses entités et budgets, avec des conditions spécifiques. 

Voici qui est concerné : 

Obligation de production de l’annexe environnementale : L’annexe environnementale est une nouvelle annexe au compte administratif ou au compte financier unique, introduite par l’article 191 de la loi de finances pour 2024, afin de mesurer l’impact des budgets locaux sur la transition écologique. Elle s’applique de façon obligatoire aux entités suivantes, à condition qu’elles mettent en œuvre le référentiel budgétaire et comptable M57 et qu’elles comportent plus de 3500 habitants : 

  • Les communes. 
  • Les départements. 
  • Les régions. 
  • Les groupements et établissements publics locaux à caractère administratif. 
  • Les caisses des écoles, CCAS et CIAS. 
  • Les services d’incendie et de secours. 
  • Les centres de gestion de la fonction publique territoriale. 
  • Le Centre national de la fonction publique territoriale. 

De plus, la mise en œuvre du compte financier unique (CFU) impose également la généralisation de l’état relatif au budget vert au plus tard en 2026 pour les collectivités, groupements ou établissements qui n’auraient pas encore choisi le régime M57. Pour les régies dotées de la personnalité morale et exclusivement en charge d’un service public industriel et commercial (SPIC), l’application du CFU les amènera à appliquer l’instruction M4 sous l’égide des dispositions budgétaires et comptables des métropoles. 

Sont également soumis à cette obligation : 

  • L’autorité organisatrice des mobilités des territoires lyonnais. 
  • Île-de-France mobilité (qui applique le régime M57). 
  • L’établissement public local à caractère industriel et commercial dénommé « Syndicat mixte de gestion de l’eau et de l’assainissement de Guadeloupe ». 

Budgets concernés par l’obligation : 

  • Tous les budgets principaux et budgets annexes des collectivités territoriales, de leurs groupements et des établissements publics locaux de plus de 3500 habitants sont soumis à l’obligation, à condition qu’ils appliquent les instructions budgétaires et comptables M4 et M57. 
  • L’annexe environnementale doit être produite à l’appui du compte administratif ou du compte financier unique. Elle peut être produite facultativement à l’appui d’autres documents budgétaires (budget primitif, budget supplémentaire, décision modificative). 


Possibilité de production facultative : 

  • Une commune ou un établissement de moins de 3500 habitants peut produire l’annexe de manière facultative, pour ses budgets principaux et annexes, si elle met en œuvre l’instruction budgétaire et comptable M4 ou M57. 
  • Il est également possible de coter des dépenses non obligatoires, comme les dépenses de fonctionnement, ou d’appliquer la cotation sur un nombre plus étendu d’axes de la taxonomie européenne, même si ce n’est pas encore obligatoire. 

Cette absence d’obligation ne signifie pas que l’outil soit inutile. En effet, certains financeurs – État, Région, Europe ou Département – peuvent conditionner l’attribution de subventions liées à la transition écologique (rénovation énergétique, biodiversité, mobilité, etc.) à la présentation d’éléments similaires à cette annexe. 

Ainsi, même pour les petites communes, anticiper et structurer un état simplifié des impacts environnementaux de leurs dépenses peut constituer un réel atout. Non seulement cela facilite l’accès à certaines aides, mais cela valorise également l’engagement de la collectivité en matière de développement durable. 


Voici les principaux indicateurs et leur évolution : 

Nature de l’indicateur 

L’indicateur principal est l’impact environnemental des dépenses exécutées, évalué selon trois catégories pour chaque axe de la taxonomie européenne : 

  • Favorable 
  • Défavorable 
  • Neutre Une dépense peut également être identifiée comme « non cotée » si elle n’a pas été évaluée, notamment pour des montants jugés non significatifs ou en l’absence de méthodologie. 

Pour la cotation agrégée, le résultat peut être « globalement favorable », « globalement défavorable », « globalement mixte » (si des impacts favorables et défavorables coexistent), ou « globalement neutre ». 

Axes de cotation (Taxonomie européenne) 

La cotation est basée sur six axes de la taxonomie européenne : 

  1. Atténuation du changement climatique 
  2. Adaptation au changement climatique et prévention des risques naturels 
  3. Gestion des ressources en eau 
  4. Transition vers une économie circulaire, gestion des déchets, prévention des risques technologiques 
  5. Prévention et contrôle des pollutions de l’air et des sols 
  6. Préservation de la biodiversité et protection des espaces naturels, agricoles et sylvicoles 

Évolution du périmètre de cotation obligatoire 

L’obligation de cotation et les axes concernés se mettent en place progressivement, comme détaillé dans le tableau récapitulatif : 

  • Exercice 2024 (comptes produits en 2025)

    • Budgets concernés : Budgets M57. 
    • Axes obligatoires : Uniquement l’Axe 1 « atténuation du changement climatique ». 
    • Dépenses concernées : Seul l’impact environnemental des dépenses réelles d’investissement exécutées sur des comptes spécifiques est évalué (ex: 2031 « Frais d’études », 2111 « Terrains nus », 21312 « Bâtiments scolaires », 2151 « Réseaux de voirie », etc.). 
  • Exercices 2025 et 2026 (comptes produits en 2026 et 2027) 

    • Budgets concernés : Budgets M57 et M4. 
    • Axes obligatoires : Les Axes 1 (« atténuation du changement climatique ») et 6 (« préservation de la biodiversité et protection des espaces naturels, agricoles et sylvicoles »). 
    • Dépenses concernées : L’obligation s’étend à l’ensemble des dépenses réelles d’investissement exécutées, à l’exclusion du remboursement en capital des annuités d’emprunt. 
  • À compter de l’exercice 2027 (comptes produits à partir de 2028)

    • Budgets concernés : Budgets M57 et M4. 
    • Axes obligatoires : L’analyse de l’impact environnemental des dépenses sera réalisée de manière obligatoire sur l’ensemble des six axes de la taxonomie européenne, sous réserve de la disponibilité des ressources méthodologiques. 
    • Dépenses concernées : L’ensemble des dépenses réelles d’investissement exécutées, à l’exclusion du remboursement en capital des annuités d’emprunt. 


Format de présentation 

L’annexe se présente sous forme de tableaux : un tableau par axe de la taxonomie européenne et un tableau de synthèse croisant les résultats des cotations. Les données de cotation sont transmises au niveau de granularité le plus fin (nature comptable et rubrique fonctionnelle) via le logiciel TotEM. 

Eksaé a mis en place la possibilité de saisir toutes ces informations et de générer les annexes. Des formations sont disponibles sur ce sujet pour vous accompagner dans la mise en œuvre métier. 

Obligations pour les opérateurs de l’Etat en 2026 

Les opérateurs de l’État sont également soumis à l’obligation de publier un budget vert. Ces exigences visent à intégrer les principes du développement durable dans toutes leurs activités.

Chaque opérateur devra établir une feuille de route claire pour réduire son empreinte carbone. Cela implique la mise en place d’initiatives concrètes, telles que l’amélioration de l’efficacité énergétique et le recours aux énergies renouvelables.

La transparence sera également essentielle. Les opérateurs doivent rendre compte publiquement des progrès réalisés vers leurs objectifs environnementaux. Cette démarche vise à renforcer la confiance auprès des citoyens et des parties prenantes.

De plus, ils devront collaborer avec d’autres entités publiques afin de partager les meilleures pratiques et maximiser les synergies. Une approche collective peut mener à un impact bien plus significatif sur l’environnement.

La méthodologie globale pour évaluer l’impact environnemental des dépenses des opérateurs est une déclinaison et une adaptation de celle utilisée pour le budget vert de l’État. Elle vise à apprécier l’impact environnemental des dépenses des opérateurs de l’État. 

Voici les éléments clés de cette méthodologie : 

  • Principes directeurs

    • Elle est élaborée en cohérence avec le budget vert de l’État, reprenant sa synthèse pour informer les parlementaires. 
    • La méthodologie de cotation est directement inspirée de celle du budget vert de l’État et des lignes directrices issues de la taxonomie européenne. 
    • Elle a été développée en collaboration avec les autorités compétentes en matière environnementale, notamment les ministères de la transition écologique et de l’aménagement du territoire, ainsi que le Commissariat général au développement durable. 
  • Six axes environnementaux d’évaluation

    Chaque dépense est évaluée au regard de son impact sur six domaines environnementaux : 

    • Lutte contre le changement climatique : Contribution à la réduction, limitation ou stabilisation des émissions de gaz à effet de serre. 
    • Adaptation au changement climatique et prévention des risques naturels : Favorise la résilience face aux événements liés au changement climatique. 
    • Gestion des ressources en eau : Contribue à l’utilisation durable et à la protection des ressources aquatiques et marines. 
    • Économie circulaire, déchets et prévention des risques technologiques : Impacte la transition vers une économie circulaire, la prévention, la réutilisation ou le recyclage des déchets. 
    • Lutte contre les pollutions de l’eau, de l’air et des sols : Favorise la prévention, le contrôle et la résorption de la pollution. 
    • Biodiversité et protection des espaces naturels, agricoles et sylvicoles : Favorise la protection ou la restauration de la biodiversité et des écosystèmes. 
  • Quatre cotations possibles pour chaque dépense

    Après évaluation sur les 6 axes, une qualification globale est attribuée : 

    • Favorable (Verte) : La dépense a un objectif environnemental principal ou y participe directement (ex: MaPrimeRénov’). Une dépense est globalement favorable si tous les axes sont favorables, ou si au moins un axe est favorable et les autres neutres. 
    • Défavorable (Brune) : La dépense constitue une atteinte directe à l’environnement ou incite à des comportements défavorables (ex: exploration spatiale, artificialisation des sols pour la construction). Une dépense est globalement défavorable si tous les axes sont défavorables, ou si au moins un axe est défavorable et les autres neutres. 
    • Neutre : La dépense n’a pas d’effet significatif sur l’environnement (ex: masse salariale dans la plupart des cas, transferts d’argent). Une dépense est neutre si tous les axes sont cotés neutres. 
    • Mixte : La dépense présente à la fois un ou plusieurs axes favorables et un ou plusieurs axes défavorables (ex: construction d’une ligne ferroviaire, favorable pour le transport, défavorable pour la biodiversité par artificialisation des sols). 
  • Dépenses non cotées

     Certaines dépenses ne peuvent pas faire l’objet d’une cotation si l’état actuel des connaissances scientifiques ne permet pas d’évaluer de manière consensuelle leur impact environnemental ou si les données disponibles sont insuffisantes (ex: dépenses numériques où l’impact carbone est difficile à comparer à une procédure papier). 

  • Double cotation par finalité et par moyen

     C’est une spécificité du budget vert des opérateurs. 

    • Cotation par finalité : Apprécie l’impact environnemental de la mission et la dimension stratégique de la dépense. 
    • Cotation par moyen : Apprécie les modalités utilisées pour mettre en œuvre l’action et permet d’identifier des leviers d’amélioration (ex: choisir des matériaux recyclés pour une construction, acheter des véhicules électriques plutôt que thermiques). 
    • Il n’y a pas de consolidation entre ces deux cotations ; elles sont présentées séparément pour identifier les leviers d’amélioration, notamment sur les moyens. 
  • Portée de la cotation 

    • La cotation porte impérativement sur les crédits de paiement (CP), car c’est ce qui sera effectivement réalisé. 
    • Il est également possible de coter les autorisations d’engagement (AE) pour un pilotage pluriannuel et stratégique complémentaire. 
  • Nomenclature budgétaire par destination

    • La cotation est fondée sur la nomenclature budgétaire par destination (nomenclature GBCP) que les opérateurs ont l’habitude d’utiliser. 
    • Le niveau minimal de cotation est le rang 3 (sous-sous-destination), mais les opérateurs peuvent aller plus loin (rang 4) si leur nomenclature est plus fine. Si le rang 3 n’est pas disponible, le rang le plus fin de la nomenclature doit être utilisé. 
    • La nomenclature par destination est généralement stable dans le temps, facilitant le travail de mise à jour les années suivantes. 
  • Recommandations opérationnelles pour l’élaboration

    • Dialogue avec les services métiers : L’élaboration du budget vert ne doit pas se faire uniquement par les services financiers ; elle nécessite des échanges avec les services métiers qui ont une connaissance précise des objectifs des dépenses. 
    • Cohérence avec le budget vert de l’État : Vérifier si des dépenses similaires ont déjà été cotées dans le budget vert de l’État pour éviter un travail redondant et assurer la cohérence des données. 
    • Identification des dépenses neutres par convention : Gagner du temps en identifiant d’emblée les dépenses conventionnellement neutres, comme les transferts financiers aux ménages ou la masse salariale (sauf pour les missions spécifiquement environnementales). 
  • Déploiement progressif

     La mise en œuvre est progressive sur trois paliers pour tenir compte du coût d’entrée : 

    • BI 2026 : Cotation de la totalité des dépenses de la fonction support (obligatoire) plus la moitié du reste des crédits de paiement. 
    • BI 2027 : Cotation des fonctions support plus 75% du reste des crédits de paiement. 
    • À partir du BI 2028 : Cotation totale de 100% des dépenses du budget. 

Cette méthodologie permet de présenter un tableau détaillé (modèle de tableau 3) de la cotation par finalité et par moyen pour chaque rang de destination, accompagné de justifications, et de l’inscrire dans une stratégie verte globale de l’organisme. 

Il n’est pas nécessaire de faire évoluer votre logiciel ou de prévoir des développements informatiques spécifiques pour la cotation verte à ce stade. 

Le tableau de cotation, tel que le modèle de tableau 3 qui sera présenté à l’organe délibérant, est prévu pour être produit « hors système d’information ». De même, il n’y a pas de lien demandé avec les développements liés à l’Info Centre Infino actuellement pour la cotation verte. 

Bien que certains opérateurs puissent trouver la cotation des moyens facilitée par l’existence d’une comptabilité analytique ou d’outils de calcul des coûts complets, l’implémentation de la méthodologie du budget vert des opérateurs ne requiert pas de modifications logicielles généralisées ou de nouveaux développements informatiques. 
 

Pour en savoir plus

Je télécharge la brochure
Eksaé Finance


Dématérialisation des factures émises pour les opérations soumises à la TVA

La dématérialisation des factures est au cœur d’une transformation révolutionnaire dans le monde de la comptabilité et de la gestion administrative. En France, cette réforme n’est pas seulement une tendance, mais un impératif pour les entités soumises à la TVA. Avec l’évolution numérique qui s’accélère, il est essentiel de comprendre comment cette transition peut faciliter vos opérations tout en garantissant conformité et efficacité. Quelles sont les implications de cette nouvelle législation ? Quels acteurs seront impactés ? Plongeons ensemble dans cet univers où technologie et fiscalité se rencontrent pour optimiser votre processus de facturation.

La réforme de la facturation dématérialisée en France

Concernant le secteur public, vous utilisez déjà Chorus pour recevoir les factures des tiers. Pourtant en émission on est toujours majoritairement sur le format papier. C’est le volet émission que la réforme concerne. Le secteur public est concerné partiellement.


Toutes les entreprises assujetties à la TVA seront tenues d’émettre leurs factures sous forme électronique. Cette obligation ne concerne pas seulement les grandes sociétés, mais s’étend également aux PME et TPE et au secteur public.

L’un des principaux objectifs de cette réforme est de lutter contre la fraude fiscale. En numérisant les échanges, il devient plus facile pour l’administration fiscale de suivre et vérifier chaque transaction. Cela contribue ainsi à un environnement économique plus sain.

De plus, cette transition vers le numérique offre une multitude d’avantages opérationnels. vous pourrez réduire vos coûts d’impression et de stockage physique, tout en améliorant votre efficacité grâce à une gestion automatisée des documents.

Les nouvelles technologies permettent également une intégration fluide avec divers systèmes comptables, rendant le suivi financier encore plus accessible et rapide pour les professionnels du secteur.


Quelle sont les entités concernées par la réforme

En réalité, elle touche un large éventail d’entités. Les administrations publiques sont tenues de s’adapter à cette réforme pour simplifier leurs processus internes et améliorer la transparence pour les opérations soumises à la TVA uniquement.

Pour échanger les factures avec les tiers, il faudra un partenaire de concentration d’échange. Il sera assuré par Eksaé grâce à une extension de votre module Doclink.


Chorus pro sera le concentrateur pour le public

Une fois vos documents envoyés directement dans Doclink, nous communiquerons avec Chorus pro qui dispatchera les factures aux différents tiers concernés.

La réforme de la facturation électronique, prévue pour septembre 2026, a des implications majeures pour Chorus Pro et les entités publiques, renforçant leur rôle et leurs obligations dans le cadre de la dématérialisation.

Voici les implications fonctionnelles principales du service :

  • Plateforme de référence maintenue et étendue

    Chorus Pro restera la plateforme de référence pour la facturation électronique du secteur public en 2026, comme actuellement.

  • Élargissement du rôle à l’émission de factures

    En complément de son rôle actuel de réception des factures, Chorus Pro deviendra la plateforme d’émission des factures électroniques vers les structures assujetties à la TVA (entreprises ou entités publiques).

  • Rôle centralisé pour le secteur public

    La plateforme jouera pleinement le rôle de « plateforme du secteur public » pour les entités publiques émettrices (État, opérateurs, secteur public local).

  • Transmission des données

    Chorus Pro assurera également la transmission des données de transaction et de paiement.

  • Modalités spécifiques préservées

    L’utilisation de Chorus Pro restera obligatoire pour certaines modalités propres, telles que les factures de marché de travaux, les mémoires de frais de justice, les demandes de remboursement et la gestion du référentiel des engagements juridiques. Ses offres de service existantes (saisie ou dépôt sur le portail, dépôt via EDI ou API) resteront accessibles pour les entreprises adressant des factures aux entités publiques.


Pour les entités publiques (administrations, opérateurs, secteur public local) :

  • Continuité et intensification de l’obligation existante

    Depuis le 1er janvier 2017, les administrations sont déjà tenues d’utiliser Chorus Pro pour la réception, le traitement et l’échange de leurs factures électroniques. Cette réforme s’inscrit dans la continuité de cette transition engagée.

  • Nouvelle obligation d’émission de factures électroniques

    À partir de septembre 2026, les entités publiques devront également utiliser Chorus Pro pour émettre leurs factures électroniques vers les entreprises et autres entités publiques assujetties à la TVA.

  • Modernisation et efficacité accrues

    La généralisation de la facturation électronique a déjà permis aux services publics de moderniser leurs systèmes d’information, de fluidifier les circuits de traitement, d’améliorer les délais de paiement et de renforcer la qualité de leur chaîne comptable, des bénéfices qui devraient se poursuivre.

  • Obligation de mise en conformité immédiate

    Les administrations, opérateurs publics ou entités du secteur public local qui ne respectent pas l’obligation de recourir à Chorus Pro (en place depuis 2017) doivent dès maintenant engager des travaux de mise en conformité.

  • Risque de sanctions

    À défaut de conformité, ces entités s’exposeraient, à partir de septembre 2026, aux sanctions prévues par la réforme, au même titre que toutes les entreprises.

  • Actions de préparation requises
    •  Si l’entité publique utilise déjà un logiciel de gestion financière raccordé à Chorus Pro, elle doit se rapprocher de l’éditeur pour s’assurer de son évolution conformément aux besoins de la réforme. Dans votre cas c’est Doclink.
    •  Si l’entité publique n’utilise pas encore Chorus Pro pour recevoir ou émettre des factures vers d’autres administrations, elle doit prévoir la recherche d’un logiciel compatible avec les obligations légales et réglementaires existantes d’ici la fin de l’année 2025.
  • Couverture complète de la réforme

    L’entrée du secteur public dans la réforme à partir de septembre 2026 couvrira l’ensemble des volets : la réception et l’émission de factures (e-invoicing) et la transmission des données (e-reporting).


Eksaé est là pour vous accompagner. Avec ses logiciels de comptabilité et avec ses logiciels de facturation.

Pour en savoir plus

Je télécharge la brochure
Eksaé Finance


La dématérialisation des factures émises constitue une nouvelle étape à franchir. La volonté de la Commission européenne de dématérialiser les flux financiers entrera en application en France en 2026 pour tous les acteurs assujettis à la TVA.

Pour les collectivités et les opérateurs de l’État, ce passage à la facture électronique ne constitue pas une révolution. Grâce à Chorus Pro, dans le sens privé vers public, le dispositif est déjà en place. La prochaine échéance concerne tous les autres flux : l’enjeu est de généraliser les échanges entre acteurs privés ainsi qu’entre le public et le privé.


Facturation électronique pour les collectivités et opérateurs de l’État

La facturation électronique vers les acteurs privés modifiera les habitudes du secteur public. Ce processus vise à remplacer les factures papier par des documents numériques. L’ensemble du processus de collecte de la TVA est également concerné. Dans le langage du secteur public, on parle de titres ou de titres de recettes.

La dématérialisation des factures s’inscrit dans le sens de l’histoire et de la modernisation des flux économiques et financiers. L’objectif de l’Europe est de mieux contrôler les flux de TVA, dont la fraude représente la principale source de perte de ressources fiscales.

Cette démarche favorise une meilleure traçabilité des dépenses publiques. Chaque facture émise est enregistrée dans un système sécurisé, offrant ainsi une visibilité accrue sur les flux financiers. Cette transparence répond à l’exigence croissante de contrôle de la dépense publique.

Le secteur public doit aussi prendre en compte l’impact environnemental positif généré par cette transition (voir la loi REEN). Toutefois, il convient de rappeler que l’empreinte numérique n’est pas neutre : la dématérialisation augmente le volume de copies numériques, ce qui a également un impact en termes d’empreinte carbone.

Eksaé travaille sur cette réforme et devra développer de nouveaux modules pour permettre les échanges, le stockage et la communication des factures et des titres.

Le changement peut sembler complexe au premier abord, mais il offre des bénéfices indéniables, allant bien au-delà de simples économies financières ou de gains de temps. La modernisation passe inévitablement par cette évolution : c’est un futur que nous devons accueillir avec enthousiasme.


Contexte réglementaire et légal

La dématérialisation des factures dans le secteur public est encadrée par un cadre réglementaire strict. Le code des marchés publics n’est pas impacté par cette réforme ; ce sont les modalités de forme qui évoluent.

Le décret n° 2022-1299 du 7 octobre 2022 fixe les modalités d’application des obligations d’émission, de transmission et de réception des factures électroniques et de transmission des données de facturation et de paiement à la direction générale des finances publiques. L’arrêté du 7 octobre 2022 précise les spécifications techniques et les procédures.

Initialement, Chorus Pro devait étendre son périmètre aux factures dématérialisées, mais en octobre 2024, l’État a décidé de mettre fin au projet de service public de la facture dématérialisée. Conséquence, les PDP seront des entreprises privées (plateforme de dématérialisation partenaire de l’administration). Eksaé va référencer un partenaire PDP qui sera intégré dans votre application de finance ou de facturation.


Impact de la généralisation de la facturation électronique

La généralisation de la facturation électronique marque un tournant décisif pour le secteur public. Elle offre de nombreux avantages qui transforment les pratiques au sein des collectivités. En adoptant ce nouveau système, les administrations peuvent réduire considérablement leurs coûts opérationnels.

D’abord, l’élimination du papier permet non seulement d’économiser sur les frais d’impression et d’envoi, mais contribue également à une démarche écologique, très valorisée aujourd’hui. Les collectivités renforcent ainsi leur engagement en faveur du développement durable.

Ensuite, la rapidité dans le traitement des factures constitue un autre atout majeur. Grâce à la dématérialisation, les délais de paiement sont réduits, ce qui améliore la trésorerie des entreprises partenaires et favorise un climat économique plus serein.

Par ailleurs, cette transition renforce la transparence financière. La traçabilité offerte par les outils numériques limite les risques de fraude et facilite le contrôle budgétaire au sein des collectivités.

L’utilisation de logiciels adaptés permet une meilleure gestion administrative et réduit significativement le temps consacré aux tâches répétitives, comme l’archivage physique des documents. Ce temps libéré peut être réinvesti dans des missions stratégiques pour améliorer les services rendus aux citoyens.

Il ne faut pas négliger que cette évolution technologique nécessite une adaptation culturelle au sein des équipes administratives. Une sensibilisation accrue garantira une transition fluide vers cette nouvelle ère numérique, tant attendue dans le secteur public.


Calendrier de mise en place

Le calendrier est actuellement de nouveau remis en cause au moment ou cette article est publié. Pour le moment les textes prévoient le dispositif suivant :

La facturation électronique, concerne l’ensemble des opérations d’achats et de ventes de biens et/ou de prestations de services réalisées entre des entreprises établies en France qui sont assujetties à la TVA dès lors qu’il s’agit d’opérations dites domestiques, c’est-à-dire qu’elles concernent le territoire national. Cela concerne aussi les relations entre le public et les entreprises privées.

Par ailleurs, les entreprises doivent transmettre à l’administration fiscale certaines informations  relatives à des opérations commerciales qui ne sont pas concernées par la facturation électronique. Sont notamment concernées des entreprises soumises à la TVA en France et qui commercent avec des particuliers et plus largement des non assujettis ou avec des entreprises non établies sur le territoire national.

L’article 91 de la loi de finances pour 2024 fixe un nouveau calendrier du passage à la facturation électronique des entreprise.

L’obligation d’émettre des factures est fixée à partir du :

  • 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire
  • 1er septembre 2027 pour les petites et moyennes entreprises et les micro-entreprises

L’obligation de recevoir des factures électroniques s’appliquera quant à elle à partir du 1er septembre 2026 pour l’ensemble des entreprises assujetties à la TVA.

Pour en savoir plus

Je télécharge le livre blanc
Eksaé Finances EP

Dans un monde où la digitalisation prend une place de plus en plus importante, la sécurité des échanges entre entreprises et le secteur public est devenu crucial.

De nos jours, faire transiter des commandes, devis par mail sans les signer constitue un risque important de falsification. C’est pourquoi l’ANSSI déconseille de faire transiter ces documents par mail sans les signer électroniquement.

C’est ici qu’intervient le module de scellement des bons de commande.

Grâce à cette solution, vous pouvez sécuriser vos échanges avec les tiers tout en optimisant votre processus administratif. Découvrez comment cet outil s’intègre parfaitement dans votre quotidien professionnel et renforce la confiance que vous établissez avec vos partenaires commerciaux.

Utilisation du module de scellement des bons de commandes

L’utilisation de ce module est simple et intuitive. Il vous suffit d’intégrer l’outil dans votre système financier existant. Eksaé a choisi de proposer la solution Docaposte FAST.

Cette solution présente plusieurs avantages pour les collectivités et les opérateurs de l’Etat. Une souveraineté garantie, Docaposte est une filiale de La Poste. Une simplicité de mise en oeuvre avec la signature serveur qui authentifie l’établissement émetteur et pas nécessairement chaque utilisateur.

Ce procédé assure non seulement la protection des informations sensibles mais aussi leur conformité légale. Chaque bon de commande scellé reçoit un certificat numérique garantissant son authenticité et sa traçabilité. Cela renforce également la crédibilité auprès des partenaires commerciaux.

De plus, cette solution contribue à améliorer l’efficacité opérationnelle. Les équipes passent moins de temps sur les tâches administratives liées aux documents physiques, ce qui leur permet de se concentrer sur leurs activités principales.

En intégrant le module de scellement dans vos pratiques commerciales quotidiennes, vous assurez un échange sécurisé avec tous vos tiers tout en optimisant votre workflow interne.


Pré-requis pour utiliser le service

Pour utiliser le module de scellement des bons de commande, il est essentiel de répondre à certains pré-requis. Ces conditions garantissent une intégration fluide et efficace au sein de votre organisation.

Tout d’abord, vous devez disposer d’un certificat serveur que vous pouvez obtenir auprès de Fast ou que vous possédez déjà.

Ensuite, il est important que votre système soit compatible avec le service Docaposte FAST. Vérifiez que vous disposez du module dématérialisation des bon de commandes.

Une connexion Internet stable est également cruciale. Le processus de scellement nécessite un échange constant d’informations entre votre système et celui des tiers concernés. Une mauvaise connexion peut causer des retards ou des interruptions dans ce processus.

La formation adéquate des utilisateurs ne doit pas être négligée. Il est recommandé que toutes les personnes impliquées dans l’utilisation du module soient formées pour comprendre son fonctionnement et ses enjeux.

Ces éléments sont fondamentaux pour garantir une utilisation optimale du service et maximiser son efficacité au sein de vos échanges commerciaux.


Pour plus d’informations sur Docaposte FAST : Espace Clients – FAST Solutions

Le décret GBCP est entré en vigueur en 2016. 6 ans après, où en sont les établissements publics ? Quelles ont été les difficultés rencontrées ? Quels ont été les bénéfices générés via cette réforme majeure de la finance publique ? Philippe Baron(1), Expert-comptable et Directeur des activités de conseils Services Publics chez Emerson Audit, spécialiste de la GBCP, a accepté de répondre à nos questions. La GBCP est-elle une alliée précieuse pour le pilotage des établissements publics ? Coup de projecteur sur un décret appliqué par plus de 700 établissements français.

[1] consultant expert-comptable, vice-président du Groupe Service Public de la DFCG et directeur des activités de conseils secteur public chez Emerson Audit et Conseil.

Eksaé :  Pouvez-vous nous rappeler les objectifs initiaux de ce décret et les apports attendus ?

Philippe Baron : Il a été très rapidement compris que ce décret constituait une révolution dans la manière d’administrer, de gérer, de piloter les établissements publics.

En premier, la GBCP a pour objectif de mieux formaliser le cadre budgétaire : mieux définir les règles de fonctionnement de la comptabilité budgétaire :

  • élaborer les prévisions,
  • piloter le budget selon un rythme continue de programmation,
  • et, surtout, assurer la soutenabilité des dépenses et des budgets.

Le 2e objectif de la GBCP visait à fiabiliser la qualité de l’information tant comptable que budgétaire, privilégiant :

  • une articulation entre comptabilité budgétaire et comptabilité générale,
  • une anticipation des flux comptables et budgétaire – d’où une gestion par autorisation d’engagement.

La fameuse chaîne de la dépense est un instrument de base de fonctionnement de tout EP, il était nécessaire de la fluidifier !

Quels ont été les points de difficulté dans la mise en œuvre de ce décret ?

Tout naturellement, vu l’ampleur de la réforme, certaines difficultés sont apparues dans la mise en œuvre.

Premier point, faire cohabiter les deux piliers de la gestion : la comptabilité budgétaire et la comptabilité générale. Il faut piloter avec ces 2 instruments. La comptabilité générale fonctionne en droits constatés. La comptabilité budgétaire privilégie une gestion par nature, par destination, autour des autorisations d’engagement et des crédits de paiement.

Il existe ainsi une dichotomie entre ‘je gère mon budget en engagement et je consomme mes engagements juridiques’ et ‘je consomme des services faits’ : problème pour réconcilier les résultats. Aujourd’hui, beaucoup ont du mal à faire cohabiter un solde budgétaire avec un résultat comptable et une situation patrimoniale.

Le décret a-t-il permis une meilleure programmation budgétaire ?

Le décret impose l’élaboration des prévisions appuyées par une soutenabilité budgétaire plus développée. L’objectif est d’établir des prévisions au rythme d’exécution de l’engagement que va réaliser l’entité publique, et selon une visibilité pluriannuelle.

La 2e chose, c’est qu’il faut suivre l’exécution et essayer de reprogrammer en continu – ou du moins régulièrement – ces prévisions (au vu des résultats) afin d’évaluer précisément la tenue des objectifs fixés et le respect des échéances.

Certains établissements publics y parviennent. A noter, cela n’est pas indispensable dans tous les domaines, rythmés par des cycles stables dans le temps.

La mise en place du service fait consistant à marquer dans le système d’information la réalisation pratique de la prestation ou d’un bien, même si la facture n’a pas été réceptionnée, est une source d’amélioration considérable. Cela fiabilise la comptabilité : l’EP voit très vite si la prestation a été réalisée ou non et peut la valoriser en fonction du montant de la commande. La liquidation de la facture est ensuite très simple à rapprocher du service fait. Cela procure une plus grande fiabilité et justesse de la comptabilité.

De plus, tous les justificatifs sont de plus en plus dématérialisés : preuves de réalisation, services faits, bons à payer, demandes de paiement… Avec un workflow structuré, au sein d’un SI unifié, le quotidien de l’ordonnateur et de l’agent comptable est facilité.

Avez-vous constaté des disparités par secteur ou taille d’organisme dans la mise en place de comptabilité analytique ?

Cela dépend des sujets et domaines .Certains secteurs, comme le social, ont bien avancé sur la comptabilité analytique, par exemple. Comme la maille des destinations est assez large, au bout du compte on arrive toujours à faire les regroupements. Mais ce n’est pas automatique et il serait assez intéressant de pouvoir faire un lien beaucoup plus étroit et automatique d’ailleurs entre les notions de destinations et de découpages analytiques.

Mais la comptabilité analytique est encore embryonnaire. On ne fait pas une comptabilité analytique pour regarder les coûts une fois par an, mais pour sensibiliser les responsables sur des résultats tant économiques que techniques. Cela devrait être un véritable outil de pilotage du centre de coûts ou de résultats.

A noter, pour une petite entité, la comptabilité analytique n’est pas nécessairement utile.

La production des états réglementaires pose-elle des difficultés ?

Aujourd’hui, toutes les solutions informatiques (ERP ou solution financière) disposent d’outils de requêtage et de report permettant d’aller naviguer dans les données et de produire, notamment les états réglementaires. Prenons l’exemple de l’état de l’autorisation budgétaire, il est simple à mettre en œuvre. Le véritable sujet concerne la qualité des informations recueillies : sont-elles à jour, fiables, validées ? Sans données de qualité, l’état a peu de valeur, quelles que soient ses colonnes et rubriques.

Les établissements publics sont davantage confrontés à des difficultés pour alimenter les états que pour les construire.

Dans le cas des états de suivi budgétaire, c’est un peu plus complexe : les faits générateurs qui constatent la réalisation ne sont pas forcément les mêmes en fonction des rubriques de nature ou de dépense. Il faut que l’agilité du SI permette de trier les flux en fonction de leurs faits générateurs afin d’éviter de compter deux fois la même chose, ou d’omettre des informations. C’est un premier élément important.

Le 2e élément important sur ces états concerne la réconciliation entre solde budgétaire et comptabilité générale. L’état de synthèse est compliqué, de nombreux écarts existent. La comptabilité budgétaire fonctionne sur des dépenses qui ont des décaissements. Or la comptabilité générale utilise des charges telles que des droits constatés et des provisions, des variations dans le stock… Donc un écart naturel existe. Si on fait une analyse comparative tous les mois, on n’y arrive pas : c’est une gymnastique compliquée !

Il faut aussi essayer de progresser pour réconcilier comptabilité générale et comptabilité budgétaire.

Un EP ne se pilote pas avec le compte de résultat, il se pilote avec le budget, le solde budgétaire. Pour autant, c’est grâce à la comptabilité générale que l’on dispose d’une vision concrète du fonctionnement d’un établissement, en termes de moyens et ressources dont elle dispose et qui sert de base à la certification des comptes, lorsqu‘elle existe.

Quel bilan se dessine 5 ans après la mise en œuvre de la GBCP ?

La GBCP est passée dans les mœurs. Ça n’a pas été simple, certaines entités ont démarré plus tard que prévu grâce à des dérogations mais aujourd’hui tout le monde est au rendez-vous.

Le décret a apporté davantage de rigueur dans la comptabilité, dans les prévisions budgétaires, c’est indéniable. Il est toutefois nécessaire de poursuivre le travail sur l’harmonisation entre le résultat comptable et le résultat budgétaire.

Il est très important de rendre interopérables les systèmes d’information. Beaucoup d’événements proviennent des systèmes amont : une bonne gestion éviterait des opérations de corrections chronophages de ressaisies, de contrôles d’ajustements,…

Pour aller plus loin, on gagnerait à digitaliser davantage : avoir recours à des robots pour analyser, traiter les flux, enregistrer les factures, récupérer les services faits … Cette transformation numérique permettrait aux agents (ordonnateurs, agents comptables) de dégager du temps pour se recentrer sur leur cœur de métier : analyser les comptes et interpréter les informations.

Pour avancer au mieux sur ces sujets, il faut travailler ceux qui sont sur le terrain en ayant bien à l’esprit qu’il faut profiter des atouts du numérique, dans le respect de règles budgétaires et comptables améliorées et harmonisées.

Au-delà de la GBCP, des améliorations sont-elles possibles dans d’autres domaines ?

Très souvent, la gestion des interventions (octroi de subventions, de dotations, …) constitue le cœur de métier d’un établissement, représentant parfois jusqu’à 90 % des charges d’un établissement. Les frais de fonctionnement ne mobilisent que très peu de charges. Aujourd’hui, les subventions et les frais de fonctionnement sont dans le même plan de compte. Ce qui complique l’interprétation d’un résultat comptable en ne dissociant pas nettement le résultat issu du fonctionnement de l’établissement La comptabilité analytique devrait peut-être isoler les choses.

Autre point, l’agent comptable est en bout de chaîne et n’est pas impliqué à la source de l’information. Il serait utile que l’agent comptable puisse intervenir en amont de la liquidation de la dépense au moment où l’on passe en engagement juridique afin de vérifier que les imputations comptables soient justes par rapport à la nature de la dépense. Cela améliorerait la relation agent comptable – ordonnateur.

Troisième sujet, l’utilisation du SI comptable, ce qu’on appelle le SI financier, qui doit communiquer avec des systèmes métiers amont Il est important que dans ces systèmes il soit possible de gérer les conséquences comptables et budgétaires des événements qu’il traitent ; Par exemple, au moment de l’émission des titres de recettes, de l’octroi d’une subvention, de l’enregistrement d’une commande… Ce sujet a du mal à être bien traité, on parle d’interopérabilité des SI. Il va falloir également de l’interopérabilité « aval » entre le cœur finance et tout système de BI ou d’infocentre, afin de récupérer l’information, non seulement du cœur finance, mais aussi de tout ce qui est data pour pouvoir interpréter et produire les indicateurs de pilotage et tableaux de bord.

Dernier sujet, le contrôle interne. C’est là où l’informatique peut apporter une valeur ajoutée et être un compagnon indispensable. L’Etat a mis en place une procédure de contrôle interne budgétaire pour la soutenabilité du budget.

L’IA est un outil absolument indispensable pour une soutenabilité budgétaire beaucoup plus fiable ! Pour simuler des budgets, reprogrammer ce qu’on ne fait pas bien.

Merci Philippe, un mot pour conclure ?

Bravo à tous ceux qui ont participé à la conduite du changement, dans la mise en œuvre de ce décret. Ce décret s’applique à tous les opérateurs, soit environ 700 entités concernées. La GBCP a permis d’unifier le référentiel budgétaire et comptable, ce qui constitue une belle avancée. Surtout, les établissements publics disposent d’une visibilité pluriannuelle de leurs dépenses : en ce sens, la GBCP se positionne bien en tant qu’outil de pilotage !

Demain peut-être des collectivités locales ou d’autres établissements voudront s’en inspirer.  Je pense qu’il serait intéressant de pouvoir segmenter par catégories d’opérateurs. Ce sont parfois des métiers très différents : université, établissement de santé, centres culturels,  tous n’ont pas les mêmes problématiques. Il pourrait être intéressant d’adopter une approche sectorielle. Intégrer des nuances pour essayer de décliner le décret GBCP qui prendrait en considération les différences. C’est un axe de réflexion. Peut-être aura-t-il lieu !